

从宽基到成长风格,A500指数家族迎来新成员
中证A500指数运行满两年后,宽基工具化的重心正在从“复制平均”转向“切分风格”。
2026年11月13日,易方达、华夏、广发、博时、国泰、招商六家基金公司同日递交首批中证A500成长ETF申报材料,证监会已接收。这意味着A500指数家族正式从单一宽基向风格子指数产品线扩展。
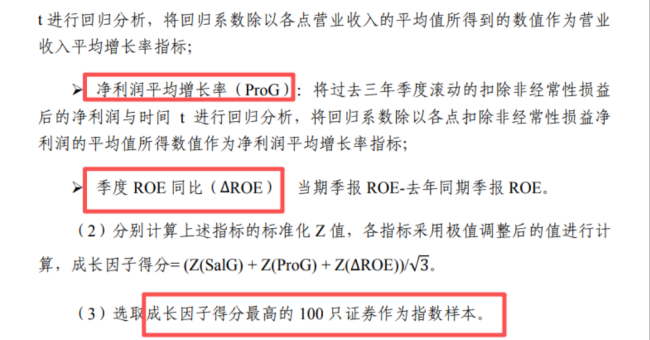
中证A500成长指数的设计逻辑,是以中证A500的500只成分股为母池,继承其行业代表性与龙头流动性,再做一次成长因子的“二次精选”。
筛选维度包括营收增速、扣非净利润增速和季度ROE改善三项,按综合得分取前100只。这一机制的目的,是在保留核心资产底座的同时,尽量把缺乏业绩支撑的纯题材标的排除在外。
(来源:Choice数据)
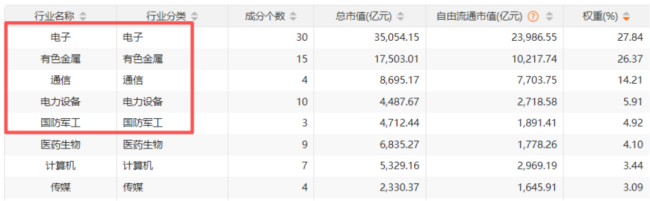
中证A500成长指数实现了“AI+半导体+有色资源”深度融合,前三大行业(电子、有色金属、通信)合计权重占比达68.4%。
(来源:Choice数据)
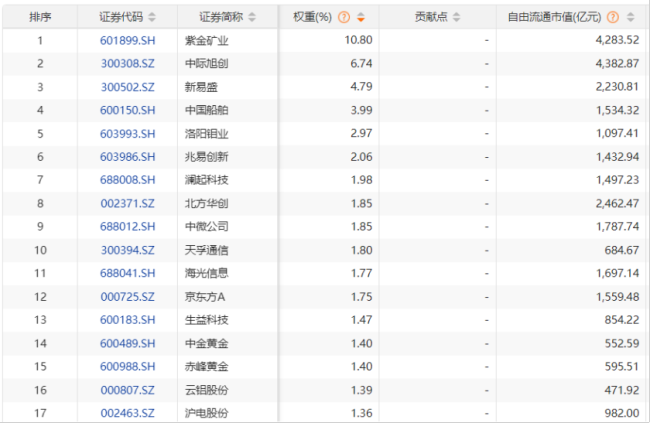
重仓股方面,指数同时纳入了紫金矿业、洛阳钼业等顺周期资源龙头,以及中际旭创、新易盛、北方华创、中微公司、中国船舶等硬科技与高端制造标的。
(来源:Choice数据)
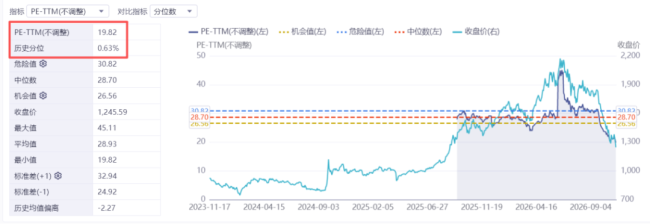
估值层面,截至2026年11月16日,中证A500成长市盈率(TTM)为19.82倍,处于历史0.63%的极低分位,低于成长100指数(32.1倍),估值安全边际相对更厚。
(来源:ifind数据)
回测数据显示,中证A500成长近三年年化收益率为10.21%,母指数中证A500同期为4.09%。更高的成长因子锐度叠加更低的估值分位,使该指数成为同时暴露于科技与资源两条景气线索的一个工具化选项。
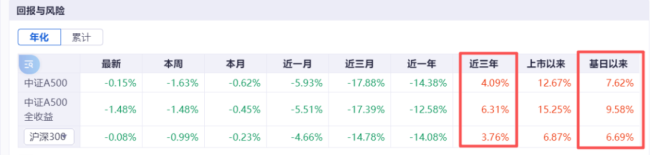
(来源:ifind数据)
成长弹性更强,但高波动特征也不容忽视
高进攻性对应的是更高的波动。ifind数据显示,中证A500成长近三年年化波动率为26.56%,约为母指数19.07%的1.39倍;最大回撤-42.7%,也明显深于母指数的-25.2%。
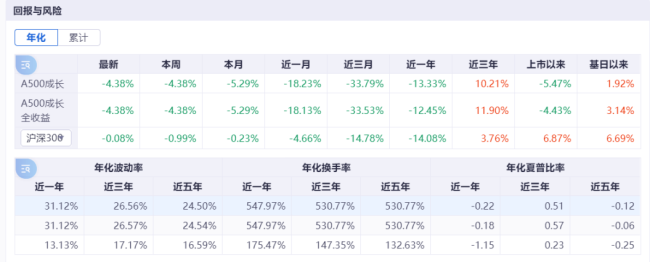
(来源:ifind数据)
波动来源主要有两层:其一,行业集中度较高,电子、有色金属、通信三大板块一旦出现阶段性回调,指数缺少防御性缓冲;其二,成长因子依赖历史财报数据选股,在行业景气顶点纳入、拐点剔除的滞后性难以完全避免。
因此,该产品更适合具备较高风险承受能力、投资期限在3—5年、且深度认可“AI+硬科技+资源”长期主线的进取型或平衡型投资者。
整体而言,首批申报产品还未正式获批,待上市后投资者可优先关注基金规模较大、管理与托管费率较低、且二级市场流动性充裕的产品持续跟踪。